旗下矩阵
- 投资界
- 天天IPO
- 解码LP
- 并购
- 前哨
- 投资界AI

优邦材料
电子、电器胶粘密封材料的研发、生产与销售
- 最新轮次股权转让轮
- 融资金额未披露
- 融资时间2025-10-31
企业简要
东莞优邦材料科技股份有限公司主营业务为从事电子电器的胶粘密封材料的研发、生产与销售,致力于为客户提供整套的胶粘密封材料解决方案。公司主要生产便携产品用胶(包括手机、平板等)、LED及照明用胶、家电用胶、电源用胶、太阳能用胶,包括有机硅胶、特种胶、热熔胶、其他四大系列,为客户提供系列胶粘密封解决方案包括导热解决方案、电源解决方案、工业接着解决方案、贴片红胶解决方案、线路板保护解决方案等。
工商信息显示,东莞优邦材料科技股份有限公司法定代表人为郑建中, 成立于2003-09-26,注册资本8000.00万人民币, 公司经营状态为存续,所属行业为计算机、通信和其他电子设备制造业, 注册地址位于广东省东莞市大岭山镇大塘沿河街1号1栋101室。
数据来源: 公开资料整理
AI市场洞察
企业基础信息「核心速览」
- 公司身份:东莞优邦材料科技股份有限公司(简称:优邦材料),成立于2003年9月26日,所在地广东省东莞市,注册资本8000.00万元,统一社会信用代码914419007545126279,法定代表人郑建中。
- 经营范围:危险化学品经营、电子专用材料研发与制造、新材料技术研发、化工产品销售、工业自动控制系统装置制造、货物进出口等。
- 业务根基:所属行业为计算机、通信和其他电子设备制造业(其他传统制造),核心业务是从事电子、电器胶粘密封材料的研发、生产与销售,为客户提供整套胶粘密封材料解决方案。
- 资本轨迹:累计披露融资金额1.08亿元,融资次数6次;最近一轮融资为股权转让(2025年10月31日),金额未披露,投资方包括深高新投、创科乾裕投资、深创投。
融资动态「时间轴梳理」
- 最新融资:股权转让(金额未披露),投资方为深高新投、创科乾裕投资、深创投,日期2025年10月31日。资金用途未披露。
- 2024年12月23日:股权融资未披露,投资方深创投。
- 2022年12月27日:股权融资未披露,投资方深圳资本、磊晋同创、瑞枫资本、清石资产管理集团。
- 2020年8月15日:A轮未披露,投资方智明浩金、瑞枫资本。
- 2017年11月2日:股权融资未披露,投资方惠友投资。
- 2017年10月23日:定向增发1.08亿人民币,投资方为在册股东、员工、富士康科技集团。
创始人&团队「背景透视」
- 核心创始人:郑建中(1968年出生),本科学历,毕业于上海交通大学应用物理专业,曾任帝闻电子(深圳)有限公司工程师、咏翰科技有限公司副总经理、香港优诺实业董事,现任公司董事长、总经理,全面负责经营管理工作。
- 关键成员:郑建南(核心创始人弟弟,1971年出生),本科学历,曾任福建省闽发证券三明管理总部职员,2003年加入公司,现任资讯部经理。
- 团队互补性:创始人具备技术背景与行业资源,兄弟组合稳定,但核心高管团队(如CTO/COO)信息未详细披露。
来源:格隆汇相关新闻,发布日期:2026-08-21(注:新闻中提及上会日期为2025年,实际报道内容为IPO相关背景)
公司经营「关键指标」
- 营收与盈利:近三年(2023年—2025年)营业收入分别为8.99亿元、10.25亿元、11.36亿元,复合增长率约12.4%;净利润分别为0.9亿元、0.94亿元、1.08亿元,累计盈利约2.92亿元。2026年上半年营收同比增长36.65%,净利润同比增长28.51%。
- 客户画像:平均单客价值未披露;前5大客户占比从53.86%逐年下降至45.07%;复购率未披露。
- 收益与竞争力:核心收益来源为电子焊接材料(营收占比超50%)、电子胶粘剂、湿化学品等产品销售。核心竞争力包括产品聚焦中高端应用领域,受益于国产替代,但毛利率逐年下滑(2025年27.03%),研发费用率低于同行业均值。
- 其他指标:公司曾为新三板挂牌企业,属于高新技术企业、专精特新中小企业,员工人数100-499人。
来源:格隆汇IPO相关报道,发布日期:2026-08-21
行业&政策「趋势研判」
- 行业趋势:电子装联材料行业处于成长阶段,2024年全球市场规模614.9亿美元,预计2031年达843.7亿美元,复合年增长率4.62%。下游受益于5G、物联网、新能源汽车、AI算力等发展,国产替代加速推进。
- 政策支持:国家及地方政策鼓励新材料、半导体及新能源专用材料发展,但具体政策名称(如“XX行动计划”)未披露。公司IPO募资拟用于半导体及新能源专用材料项目、研发中心建设等,契合政策方向。
- 战略匹配度:公司产品聚焦中高端,受益于供应链国产化,但面临外资龙头(汉高、陶氏)和国内同行(回天新材、德邦科技)在中高端领域的竞争加剧风险。
核心信息「一句话提炼」
- 核心优势:深耕电子装联材料十余年,产品线覆盖胶粘剂、焊接材料、湿化学品等,绑定富士康、立讯精密等头部客户,受益于国产替代趋势,营收持续增长(2025年超11亿元)。
- 关键挑战:客户集中度较高(前五大客户占比45.07%),对富士康依赖明显;主营业务毛利率逐年下滑(27.03%),研发费用率低于行业均值,面临市场竞争加剧风险。
- 未来潜力:长期受益于全球电子装联材料市场扩容及国产替代政策红利,若成功IPO并加大研发投入,有望提升中高端市场份额。
历史融资
优邦材料相关资讯
-
正烯金属获中科创星数千万元天使轮投资,推动高强高导铜基复合材料产业化
 融资大事件
2026-09-23 08:26
-
科旸完成力鼎资本融资,推进先进碳材料产业化
融资大事件
2026-09-22 17:43
-
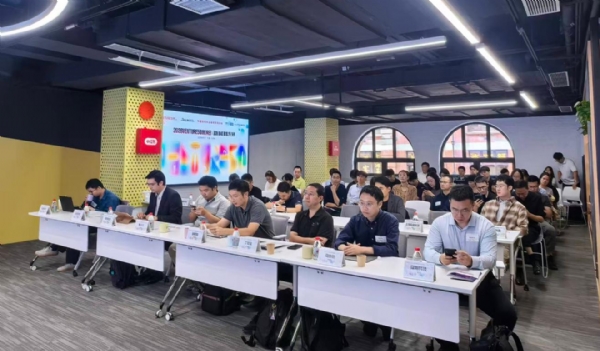
2026 VENTURE50路演日|新材料专场圆满举办:共探下一个行业机会
投资界综合
2026-09-22 14:00
-
开洋新材完成Pre-A轮融资,扩大MOF材料产能及持续研发投入
融资大事件
2026-09-20 16:54
-
「涨价+缺货潮」,一天吃透【PCB】3 大关键原材料(附龙头进展)
飞跑的鹿
2026-09-17 11:41

 融资大事件
 投资界综合


 飞跑的鹿