旗下矩阵
- 投资界
- 天天IPO
- 解码LP
- 并购
- 前哨
- 投资界AI

富特科技
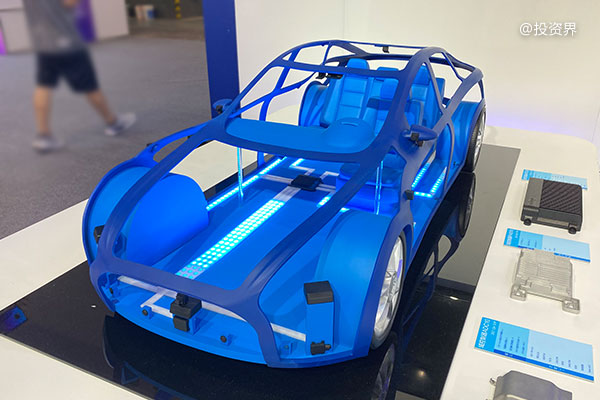
专注于新能源汽车高压核心零部件研发、生产
- 最新轮次IPO上市轮
- 融资金额3.89亿人民币
- 融资时间2024-09-04
企业简要
浙江富特科技股份有限公司,成立于2011年8月,生产基地位于湖州市安吉县,研发中心位于杭州市西湖区、西安市高新区,是一家专注于新能源汽车核心零部件的国家级高新技术企业,是国内新能源汽车车载充电机及车载 DC/DC 转换器的主要供应商。 公司现主要客户包括雷诺、Stellantis、ICS(大众合资)、长城、广汽、蔚来、易捷特、小鹏、小米、比亚迪、长安、零跑等国内外知名主机厂。目前公司战略股东有广汽资本、蔚来资本、安吉产投、小米长江产业基金等知名企业政府。
工商信息显示,浙江富特科技股份有限公司法定代表人为李宁川, 成立于2011-08-10,注册资本23412.87万人民币, 公司经营状态为存续,所属行业为计算机、通信和其他电子设备制造业, 注册地址位于浙江省湖州市安吉县递铺街道文昌路505号(自主申报)。
数据来源: 公开资料整理
AI市场洞察
企业基础信息「核心速览」
- 公司身份:浙江富特科技股份有限公司(简称富特科技),成立于2011年8月10日,所在地浙江省湖州市。工商登记信息:注册资本15542.04万元,统一社会信用代码91330106580258541J,法定代表人李宁川。
- 经营范围:生产智能充电机、电池管理系统、电力电子产品;技术开发、技术服务、批发零售相关设备;货物进出口等。
- 业务根基:所属行业为汽车制造(新能源汽车核心零部件),核心业务为新能源汽车车载电源(OBC、DCDC、CCU等)的研发、生产与销售。
- 资本轨迹:累计披露融资金额5.36亿元,融资次数11次。最近一轮为IPO上市,融资金额3.89亿元,日期2024年9月4日。
融资动态「时间轴梳理」
- 最新融资:2024年9月4日,IPO上市,金额3.89亿元,投资方为公开发行。
- 2022年1月12日,D++轮,金额亿元人民币,投资方:小米长江产业基金。资金用途:新平台研发及海外市场布局。
- 2021年9月30日,C+轮,金额未披露,投资方:海胜资本、一创投资。
- 2021年9月18日,D+轮,金额未披露,投资方:海胜资本。
- 2020年11月18日,D轮,金额未披露,投资方:华强资本、华润微、宏达高科。资金用途:研发与量产投入。
- 2020年7月21日,股权融资,金额未披露,投资方:华强资本。
- 2017年11月17日,C轮,金额未披露,投资方:蔚来资本。
- 2016年6月18日,B+轮,金额未披露,投资方:牧毅资产。
- 2015年11月30日,B轮,金额未披露,投资方:长高集团、广证创投等。
- 2014年10月22日,并购,金额4740万元,投资方:长高集团。
- 2013年6月21日,A轮,金额未披露,投资方:鼎聚资本、亚丁投资。
创始人&团队「背景透视」
- 核心创始人:李宁川,董事长、总经理。浙江大学工业自动化本科,2011年创办富特科技。曾任杭州华隆电子总经理,该企业曾连续七年增速超50%,入选福布斯“中国潜力100榜”,具备丰富创业与企业管理经验。
- 关键成员:副总经理胡森军(浙江大学电力电子硕士,产品及市场背景)、技术副总经理平定钢(原台达中国车载电源创始成员,获通用全球“最佳设计奖”)、制造副总经理蔡宗逹(原台达泰国汽车电子工厂厂长,创18月零不良记录,获通用“卓越质量奖”)、副总经理沈锡全(台达、飞利浦资深工程师背景)、财务总监李岩(注会+法律职业资格)等。
- 团队互补性:技术研发、生产制造、市场拓展、财务管理四位一体,核心成员具备国际一流车企供应链经验与大规模量产管理能力,形成“技术+制造+全球化”的复合优势。
公司经营「关键指标」
- 营收与盈利:近周期营收未披露,累计盈利/亏损状态未披露。
- 客户画像:平均单客价值未披露,前5大客户占比未披露,复购率未披露。据公开信息,公司独家或主力供应广汽AION系列、长城ORA系列、蔚来ES/ET系列等车型配套产品,并进入雷诺日产联盟、LG等海外头部企业供应链,客户集中度高。
- 收益与竞争力:核心收益来源为新能源汽车车载电源产品(OBC、DCDC、CCU等)的销售。核心竞争力包括自研全球领先的V2L和V2G实用产品技术、一体机产品,已配套多家国际一线整车厂并具备大规模量产能力;获得清科硬科技VENTURE50、中国智能电动汽车核心零部件100强等荣誉;累计获得多项专利,技术壁垒显著。
行业&政策「趋势研判」
- 行业趋势:赛道为新能源汽车高压核心零部件,属于新能源汽车产业链关键环节。行业处于成长期,受益于全球新能源汽车渗透率持续提升,市场空间广阔。公司产品已配套国内外主流车企,并布局海外市场。
- 政策支持:国家大力推动新能源汽车产业发展,相关支持政策(如新能源汽车购置补贴、充电基础设施规划等)间接利好车载电源需求。具体政策名称未在资料中披露,公司作为国家级高新技术企业和专精特新“小巨人”企业,可享受研发补贴、税收优惠等政策红利。
- 战略匹配度:公司聚焦高压电源技术,与行业电动化、智能化趋势高度契合,海外市场拓展战略与全球碳中和目标一致,有望持续受益于政策鼓励与市场扩张。
核心信息「一句话提炼」
- 核心优势:深厚的技术积淀(V2L/V2G等领先技术)、国际一线车企供应链绑定(广汽、蔚来、雷诺日产等)、强大的量产能力与品质管理(台达背景团队带来的“零不良”制造经验)。
- 关键挑战:新能源汽车零部件行业竞争激烈,面临国内外同类厂商的价格与技术挤压;同时需持续投入研发以保持技术领先,对资金和人才要求较高。
- 未来潜力:长期受益于全球新能源汽车渗透率提升及中国“双碳”政策红利,海外市场(已进入欧美日韩供应链)拓展有望打开增量空间,叠加小米产投等产业资本加持,助力公司成长为全球领先的汽车高压核心零部件供应商。
历史融资
富特科技相关资讯
-
生数科技发布 Vidu Q4 Preview高表现力旗舰模型
 投资界综合
2026-10-08 17:06
-
红杉中国操刀一笔Buyout:买下佩尔科技
周佳丽
2026-10-08 15:13
-
首发 | 富特科技完成两轮近3亿元融资,小米等产业资本持续加持
融资大事件
2022-01-12 07:58
-
潮汕首富易主,东鹏造富特饮第一牛股
一点财经
2021-07-07 07:43
-
58同城向莱富特佰增资持70%股份 将进一步加强汽车产业链布局
投资界综合
2015-08-07 05:30
 投资界综合
 周佳丽
 融资大事件
 一点财经