旗下矩阵
- 投资界
- 天天IPO
- 解码LP
- 并购
- 前哨
- 投资界AI
金戈新材
提供高分子阻燃导热定制方案
- 最新轮次IPO上市轮
- 融资金额2.15亿人民币
- 融资时间2026-06-09
企业简要
广东金戈新材料股份有限公司(简称金戈新材)是一家无卤阻燃剂、环保型导热添加剂及其他阻燃高分子材料的生产商。公司致力于为客户提供定制化高分子阻燃、导热解决方案。
工商信息显示,广东金戈新材料股份有限公司法定代表人为黄超亮, 成立于2012-01-06,注册资本8926.95万人民币, 公司经营状态为存续,所属行业为非金属矿物制品业, 注册地址位于佛山市三水区白坭镇银洲路12号(住所申报)(一照多址)。
数据来源: 公开资料整理
AI市场洞察
一、企业基础信息「核心速览」
- 公司身份:广东金戈新材料股份有限公司(简称:金戈新材),成立时间2012年1月6日,所在地广东佛山市三水区。注册资本6695.21万元,统一社会信用代码91440607588331504W,法定代表人黄超亮。
- 经营范围:电子专用材料研发、制造与销售,非金属矿物制品制造及销售,石墨及碳素制品制造及销售,磁性材料生产及销售,新材料技术研发推广服务等。
- 业务根基:所属行业基础化工/非金属矿物制品业,核心业务为功能性粉体材料(导热粉体、阻燃粉体、吸波粉体)的研发、生产和销售,产品应用于新能源汽车、5G通信、消费电子、光伏储能等领域。
- 资本轨迹:累计披露融资金额未披露,融资次数2次。最近一轮融资为B轮,金额未披露,日期2019年12月22日,投资方深创投。2025年2月19日挂牌新三板,2026年6月11日正式登陆北交所(股票代码920083),IPO募集资金约2.15亿元。来源:上海证券报·中国证券网,2026-06-11;佛山市三水区政府,2025-02-21
融资动态「时间轴梳理」
- 最新融资:B轮,金额未披露,投资方深创投,日期2019年12月22日。
- 早期融资:A轮,金额未披露,投资方粤科金融集团,日期2018年1月4日。
- 北交所上市:2026年6月11日登陆北交所,发行价9.65元/股,发行2231.74万股,实际募集资金净额约1.83亿元,保荐机构为中金公司。来源:上海证券报·中国证券网,2026-06-11
- 最新扩产计划:2026年8月公告拟投资5亿元建设功能性粉体新材料智能制造基地项目,规划用地约150亩,用于扩充导热粉体、阻燃粉体、吸波粉体产能并配套建设研发中心。来源:长江商报,2026-08-05
- 资金用途:IPO募集资金主要用于年产3万吨功能性材料技术改造项目、研发试验基地建设、智能仓储建设及补充流动资金。
创始人&团队「背景透视」
- 核心创始人:黄超亮,公司董事长兼总经理、实际控制人,持股比例50.62%。1969年出生,深耕陶瓷及精细材料行业三十余年,曾任三水华丽建陶有限公司销售经理、华星精细材料有限公司负责人等职务,具备丰富的行业经验与资源整合能力。来源:同花顺财经,2026-09-01
- 关键成员:董事会秘书薛妮娜,1986年出生,硕士学历,材料学专业,化工工程师背景,曾任研发工程师、市场部经理等职务,熟悉技术研发与资本市场运作。来源:同花顺财经,2026-09-01
- 研发团队:公司研发中心占地3000平方米,组建了一支由博士领衔、硕士为骨干的90人研发团队,累计申请专利93项,获授权发明专利36项、实用新型专利10项。来源:金戈新材官网,2026-08-06
- 团队互补性:创始人黄超亮深耕行业多年,具备产业链资源整合能力;专业化的研发团队保障技术持续创新;资本运作团队助力公司成功登陆北交所,核心团队能力覆盖技术研发、生产管理和资本运营。
公司经营「关键指标」
- 营收与盈利:2023年至2025年营收分别为3.85亿元、4.67亿元、5.34亿元,年均复合增长率超过17%;归母净利润分别为4129万元、4739万元、5748万元,持续盈利。2026年上半年营收2.73亿元,同比增长11.01%;归母净利润3049万元,同比增长28.03%。来源:上海证券报·中国证券网,2026-06-11;上海证券报·中国证券网,2026-08-28
- 盈利能力:2026年上半年毛利率23.11%,高于行业平均水平;资产负债率仅13.77%,财务结构稳健,偿债压力极小。来源:新浪财经,2026-08-29
- 产能与客户:拥有3个生产基地,年产能超4万吨,产能利用率达94.96%,产销率连续三年超95%。产品成功进入德国汉高、巴斯夫、陶氏、回天新材、硅宝科技等国内外知名企业供应链。来源:上海证券报·中国证券网,2026-06-11
- 核心竞争力:国家级专精特新小巨人企业、广东省制造业单项冠军企业。电子电器用高性能导热填料市场占有率(按销量计)位居国内行业前三名,属于中国导热粉体行业第一梯队企业。截至2025年末拥有专利46项,其中发明专利36项。来源:中国电子材料行业协会粉体技术分会,2024-04;头豹研究院
- 客户画像:平均单客价值、前5大客户占比、复购率未披露。
行业&政策「趋势研判」
- 行业趋势:公司处于新材料/功能性粉体赛道,下游覆盖新能源汽车、5G通信、消费电子、光伏储能等高速增长领域。根据头豹研究院数据,2024年中国消费电子导热粉体市场规模约25.3亿元,预计2029年达35亿元;新能源乘用车全球渗透率预计2030年升至47%,行业处于成长期,长期需求空间广阔。来源:东方财富网转金戈新材问询回复,2026-03-20
- 政策支持:公司为国家专精特新小巨人企业、国家高新技术企业(连续三届认定),享受相关政策扶持与税收优惠。研发中心获评广东省导热高分子材料工程技术研究中心、省级企业技术中心,获批建设企业博士后工作站分站。2026年国家继续实施专精特新中小企业财政奖补政策,支持小巨人企业打造新动能、攻坚新技术。来源:金戈新材官网,2026-01-14;中共中央社会工作部,2026-03-18
- 战略匹配度:公司产品布局与新能源汽车、5G通信、AI算力等国家战略性新兴产业高度契合,IPO募投项目及5亿元扩产计划聚焦产能升级与研发创新,战略方向与政策导向一致,长期受益于新材料国产替代趋势。
核心信息「一句话提炼」
- 核心优势:技术壁垒深厚,导热粉体市场占有率位居国内行业前三,国家级专精特新小巨人企业,客户涵盖德国汉高等世界500强及国内龙头上市公司,营收复合增长率超过17%,盈利能力持续增强。
- 关键挑战:产能利用率已达94.96%接近饱和,亟需扩产释放产能;下游行业竞争加剧,原材料价格波动可能影响毛利率水平。
- 未来潜力:长期受益于新能源汽车、5G通信、AI算力、光伏储能等下游领域高速发展,叠加北交所上市后资本实力增强,5亿元扩产项目落地后将有效突破产能瓶颈,有望在高端功能性粉体材料国产替代进程中持续提升市场份额。
历史融资
金戈新材相关资讯
-
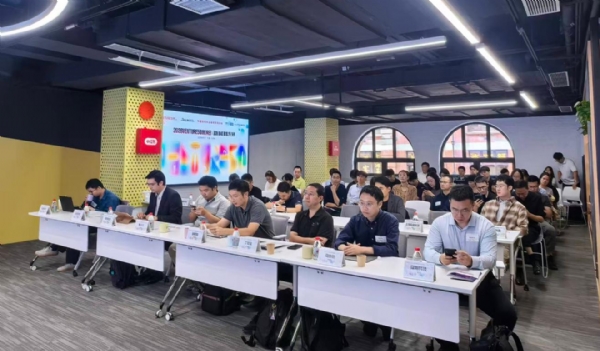
2026 VENTURE50路演日|新材料专场圆满举办:共探下一个行业机会
 投资界综合
2026-09-22 14:00
-
开洋新材完成Pre-A轮融资,扩大MOF材料产能及持续研发投入
融资大事件
2026-09-20 16:54
-
膜尔新材获数千万Pre-A轮融资,聚焦高端分离膜材及过滤器的研发与生产
融资大事件
2026-09-09 09:49
-
「奇麟正维 KylinWay」完成数千万元 A 轮融资,专注于氢分子抗衰新材料
融资大事件
2026-09-03 08:17
-
主打豉油鸡特色单品餐饮品牌金戈戈完成近亿元A轮融资
融资大事件
2021-05-28 17:35
 投资界综合

 融资大事件